经典案例

金亚太律师事务所,您信赖的法律专家,受理各种案件。 咨询热线:0551-65600055

网络主播/达人合规经营指南——从四起税务总局通报案件说起

来源: 发布日期:2026-08-20点击量: 分享到:
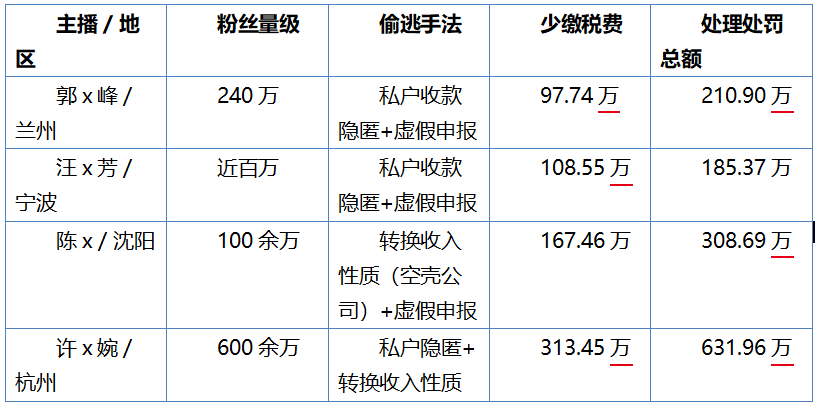
       2026年7月10日,国家税务总局官网"税案通报"栏目同日发布四起网络主播偷逃税案件:兰州的郭x峰、宁波的汪x芳、沈阳的陈x、杭州的许x婉。四地、四人,粉丝量级从近百万到六百余万不等,最终认定少缴税费从97.74万元到313.45万元,处理处罚总额最高达631.96万元。四案同批曝光,并非偶然——它释放出明确信号:直播行业"高流量、低申报"的涉税风险,已经进入监管视野的中心。

       本文以这四起案件为样本,拆解偷逃税的行为路径与法律认定,透视税务监管的逻辑变化,并提出可落地的风险应对建议,供主播、MCN机构及相关从业者参考。

       一、问题提出:高流量下的"低申报"悖论

       四起案件有一个惊人的共同点:案涉主播粉丝众多、销量可观,但向税务机关申报的收入却低得不成比例,有的甚至长期为零。

       1、郭x峰账号粉丝240万、橱窗商品200余件、累计销量百万单,却在2021至2024年每年申报收入不足10万元,四年缴税合计仅1.35万元;

       2、陈x 2022年度个人所得税申报收入竟为0元,2023年也仅缴纳几百元;

       3、许x婉名下两家网店自成立以来各类税费申报数据均为0。

       在“以数治税"的背景下,这种收入规模与申报水平的巨大背离,正是税务大数据分析第一时间锁定的风险特征。

        二、手法拆解:偷逃税的三条典型路径

       透过四案,偷逃税手法可归纳为三条典型路径,且往往叠加使用。

     (一)私人账户收款,隐匿真实收入

       郭x峰的带货佣金由平台直接转入其私人账户;

       汪x芳将服装店销售款经平台提现进入私人账户,医美引流的劳务报酬则通过第三方平台提现及个人转账结算;

       许x婉两家网店的销售收入几乎全部提现至其私人账户,线下服务费与房租收入同样未申报。

       主播们往往以为"钱进了自己的卡就安全",却忽略了资金流水的"留痕"属性——银行流水、平台提现记录与网店后台数据一旦交叉比对,隐匿的收入便无所遁形。如汪x芳案中,其银行提现金额与网店后台记录一一对应,成为认定未申报销售收入1944.38万元的关键证据。

     (二)转换收入性质,借"经营所得”降税负

       通过转换收入性质,套享税收优惠政策,其核心动机在于税率差:劳务报酬所得作为综合所得项目之一,适用45%的超额累进税率,但个人所得税中的经营所得项目(尤其是采用核定征收时)税负显著更低,陈x与许x 婉均利用了这一点。

       陈x实际控制“沈阳xx文化传媒有限公司”,将本属个人的劳务报酬771.84万元包装成公司的“文化交流”经营所得并开具发票,但该公司被查实为“空壳”——登记地址是陈x住宅、除本人外仅1名员工1台电脑、资产全来自关联方转账、列支费用实为个人消费。许x婉则设立个人独资企业“上海xx商务咨询中心”,无租金水电、无社保人员、无真实经营,却按“经营所得”申报,实质是将其劳务报酬违规转换性质。

       这类转换收入性质的手段看似专业,但因缺乏真实业务支撑,便极易被识破——“四无”空壳(无人员、无资产、无场所、无真实业务)是稽查的重点识别特征。

     (三)虚假申报:四案共同特征

       无论是少报收入、网店“零申报”还是虚列经营所得,四案均以“进行虚假的纳税申报”被认定为偷税。它常常与前两种手法叠加,构成完整的违法链条。

       三、监管核心:从“人海查账”到“以数治税”

       四案线索全部来自大数据分析或部门推送:郭x峰案由相关部门推送“收入与申报不匹配”风险,其余三案均源于税收大数据分析。税务机关通过平台结算数据、银行流水、网店后台订单、企业登记信息与申报数据的交叉比对,精准锁定疑点,再依法立案、约谈、取证。

       这意味着,传统依靠私人账户、现金流转来“藏收入”的空间已被大幅压缩。资金留痕、平台留痕、业务留痕,三流合一的可视化,让偷逃税行为在监管视野中近乎“裸奔”。同一天集中曝光四案,更强化了警示与震慑的行业信号。

       四、风险应对:给网络主播/达人的合规建议

       对于主播涉税合规经营困境,笔者分析如下:

       独立的主播或者达人,往往与平台企业、MCN机构、电商企业仅是合作关系,并不接受前述主体的管理,并无人身依附性和经济从属性,因此独立主播/达人取得的收入不属于工资薪金所得。

       在实际经济业务往来过程中,独立主播/达人往往因为两方面原因选择成立个体户或者个人独资企业乃至有限责任公司,一是按照劳务报酬代扣代缴或者自主申报,预缴时税率较高,且需等到次年汇算清缴时才可退还多缴税款,同时劳务报酬所得也属于综合所得大项,适用45%超额累计税率,而利用个体户、个人独资企业或者有限责任公司可以套享税收优惠,显著降低税负;二是部分合作方要求独立主播/达人开具相应金额的发票,以满足自身的涉税合规需要。但主播/达人在成立个体户或者有限公司后,只是作为开票通道,并未按照独立经营、独立核算原则合规经营,往往存在无租金水电、无社保人员,个人消费与经营支出模糊不清,收款账户混乱,资金体外循环等各种不合规情况,这也是税务机关穿透个体户甚至有限责任公司,约谈主播/达人,要求其按照劳务报酬所得缴纳个人所得税的核心原因。

       根据以上情况,笔者建议从以下方面建立涉税合规防线:

       1.全口径申报。 工资薪金、劳务报酬、经营所得、财产租赁所得均须依法申报,切勿以“合作”“推广”等名义遗漏收入。

       2.杜绝私户隐匿。 经营收入尽量通过对公或可溯源账户结算;私人账户的大额收款必须可解释、可佐证,避免成为隐匿证据。

       3.慎用个独与工作室。 设立市场主体须有真实业务、人员、场所、社保与合理成本列支;纯“开票通道”型个体户(个人独资企业)甚至是有限责任公司风险极高。

       4.若设立市场主体需合规经营。设立个体户、个人独资企业、有限责任公司等市场主体后,应当按照独立核算、独立经营的原则经营市场主体,清晰区分个人消费与经营支出,杜绝资金体外循环与账外收款,实际控制人按照合规方式从市场主体处取得收入。

       5.核实代扣代缴。 不要轻信平台或机构“已代缴”,应主动取得完税凭证并核对,以平台代缴为由推脱不能免责。

       6.规范账簿与资料。 保留合同、订单、资金流水、成本费用凭证,以应对核查、自证清白。

       7.主动自查补税。 在稽查立案前主动纠正,可显著减轻滞纳金、罚款乃至刑事风险,是成本最低的“止损”方式。

       8.MCN与机构连带责任。 规范与主播的结算、开票与代扣流程,避免自身成为共犯或被另案处理对象。

       五、结语

       四起案件、四位主播、合计逾千万元的追缴与处罚,勾勒出直播行业涉税合规的紧迫图景。在“以数治税”的监管新格局下,任何试图借私人账户、空壳公司或虚假申报“省下”的税款,终将以更高的代价偿还。

       合规不是经营的负担,而是行业可信与长久发展的底线。对每一位主播与MCN机构而言,把税务合规做在前面,远比在稽查通知书下达后再来补救要从容得多。

       作者:李飞律师,注册税务师,金亚太律师事务所财税部副主任,有多年涉税服务经验,专注于电商合规、财税法一体化建设、民商事争议解决、企业并购重组事项。
 
 
撰文|李飞
编辑|代娜娜
审核|张世金 孙若男

服务热线

0551-65600055

Email:18919693210@126.com
地址:合肥市庐阳区阜南路169号安粮东怡金融广
场B座37层

告诉您的电话,我们联系您!